CHF in Euro wechseln: Regelmässige Euro-Zahlungen aus der Schweiz planen
Der Lohn kommt in Franken, die Rechnungen teilweise in Euro: Für viele Menschen in der Schweiz ist das Alltag. Die Wohnung in Süddeutschland, das Studium der Tochter in Wien, die Unterstützung der Eltern in Italien oder der Handwerker für das Ferienhaus in Frankreich – all das wird in Euro bezahlt, während das Budget in CHF geplant wird. Wer regelmässig CHF in Euro wechseln muss, sollte deshalb wissen, wie der Wechselkurs das Monatsbudget beeinflusst und welche Vorgehensweisen es beim Wechseln gibt.
Dieser Ratgeber erklärt neutral, woher der Euro-Bedarf typischerweise kommt, welche Ausgaben regelmässig anfallen, wie sich Kursschwankungen auswirken und welche Vor- und Nachteile das monatliche, das vorzeitige und das schrittweise Wechseln haben. Er enthält bewusst keine Wechselkursprognosen und keine Sparversprechen.
Das Wichtigste in Kürze
- Bei festen Euro-Beträgen schwankt der Frankenbetrag, den Sie monatlich aufwenden, mit dem EUR/CHF-Kurs.
- Beim Vergleich von Wechselangeboten zählen der Endbetrag, der angewandte Wechselkurs, alle Gebühren und die Bearbeitungszeit.
- Monatlich, im Voraus oder in mehreren Schritten wechseln: Jede Variante hat eigene Vorteile und Einschränkungen – keine ist grundsätzlich die richtige.
- Ein fester Zahlungskalender und ein kleiner Puffer machen das Budget planbarer.
Warum viele Schweizer Haushalte regelmässig Euro brauchen
Die Schweiz ist wirtschaftlich und familiär eng mit ihren Nachbarländern verbunden. Entsprechend vielfältig sind die Gründe, warum Euro nicht nur für die Ferien, sondern Monat für Monat gebraucht werden.
Immobilien im EU-Ausland
Eine Ferienwohnung am Gardasee, ein geerbtes Haus im Schwarzwald oder eine vermietete Eigentumswohnung in Österreich verursachen laufende Kosten: Hypothekar- oder Kreditraten, Nebenkosten, Hausgeld, Grundsteuer, Versicherungen und Unterhalt. Diese Beträge sind in Euro fällig und oft an feste Termine gebunden.
Studium und Ausbildung
Studieren Kinder in Deutschland, Österreich, den Niederlanden oder Italien, fallen Miete für das Zimmer, Semesterbeiträge, Krankenversicherung, Lehrmittel und Lebenshaltungskosten an. Eltern überweisen dafür häufig einen festen monatlichen Betrag in Euro.
Familie und Angehörige
Viele Menschen in der Schweiz haben Familie im EU-Raum. Regelmässige Unterstützungszahlungen an Eltern, Geschwister oder Kinder, Beiträge an Pflegekosten oder Unterhaltszahlungen werden meist in Euro geleistet und sind selten kurzfristig verschiebbar.
Dienstleistungen in EU-Ländern
Auch Dienstleistungen jenseits der Grenze sorgen für Euro-Bedarf: Zahnbehandlungen, Handwerkerrechnungen für die Zweitwohnung, Steuerberatung im Ausland, Stellplatzmiete für das Wohnmobil oder Sprachkurse. Hinzu kommen Online-Dienste und Verträge, die nur in Euro abgerechnet werden.
Typische regelmässige Ausgaben in Euro
Für die Budgetplanung lohnt es sich, alle Euro-Verpflichtungen einmal vollständig aufzulisten. Die folgende Übersicht zeigt, welche Posten häufig vorkommen und worauf dabei zu achten ist.
| Ausgabe | Typischer Rhythmus | Worauf achten? |
|---|---|---|
| Miete | monatlich, fester Termin | Zahlungseingang muss pünktlich beim Vermieter sein |
| Kredit- und Hypothekarraten | monatlich oder quartalsweise | Verspätete Zahlungen können Mahnkosten auslösen |
| Versicherungen | monatlich, quartalsweise oder jährlich | Jahresprämien führen zu einmalig höheren Beträgen |
| Rechnungen (Strom, Wasser, Hausgeld) | monatlich oder nach Abrechnung | Nachzahlungen sind in der Höhe oft schwer planbar |
| Abonnements | monatlich oder jährlich | Kleine Beträge, die sich über das Jahr summieren |
| Studien- und Lebenshaltungskosten | monatlich, dazu Semestergebühren | Feste Unterstützung plus unregelmässige Spitzen |
Hilfreich ist die Unterscheidung zwischen festen Beträgen wie Miete oder Raten und variablen Beträgen wie Nebenkostenabrechnungen oder Handwerkerrechnungen. Feste Beträge lassen sich gut planen, variable erfordern einen Puffer. Ebenso wichtig sind die Fälligkeitstermine: Wer weiss, dass Miete und Rate am Monatsanfang, die Jahresversicherung aber im März fällig sind, kann Wechsel und Überweisungen gezielter terminieren.
So beeinflusst der EUR/CHF-Wechselkurs Ihr Monatsbudget
Bei Euro-Verpflichtungen ist der Betrag in Euro fix – was in Franken schwankt, ist der Aufwand. Der EUR/CHF-Kurs gibt an, wie viele Franken ein Euro kostet. Steigt der Kurs, brauchen Sie für dieselbe Euro-Rechnung mehr Franken; sinkt er, weniger. Weil der Lohn in CHF gleich bleibt, wirkt sich jede Kursbewegung direkt auf den verfügbaren Rest im Budget aus.
Ein einfaches Rechenbeispiel
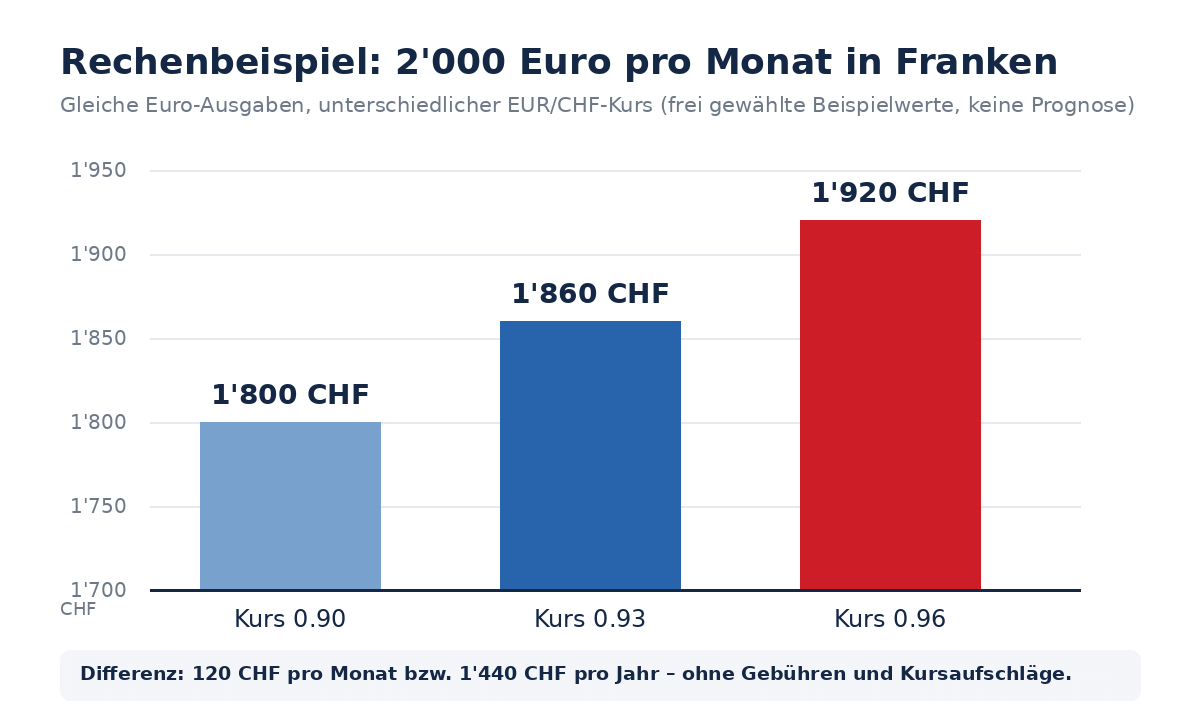
Angenommen, ein Haushalt zahlt jeden Monat 2’000 Euro für die Miete einer Studentenwohnung, eine Kreditrate und mehrere Versicherungen. Die folgenden Kurse sind frei gewählte Beispielwerte zur Veranschaulichung, keine Prognose und keine Angabe zum aktuellen Kurs:
- Bei einem Kurs von 0.90 CHF je Euro kosten 2’000 Euro 1’800 CHF.
- Bei 0.93 CHF je Euro sind es 1’860 CHF.
- Bei 0.96 CHF je Euro sind es 1’920 CHF.
Zwischen dem tiefsten und dem höchsten Beispielkurs liegen 120 Franken pro Monat oder 1’440 Franken aufs Jahr gerechnet – bei exakt gleichen Euro-Ausgaben. Gebühren und die Differenz zwischen Referenzkurs und angebotenem Kurs sind darin noch nicht enthalten.
Um solche Szenarien für die eigenen Beträge durchzuspielen, eignet sich ein Währungsrechner. Damit lässt sich schnell abschätzen, wie viele Franken für eine bestimmte Euro-Summe nötig sind und wie stark sich eine Kursveränderung auf das Monatsbudget auswirkt. Wichtig: Ein angezeigter Referenz- oder Mittelkurs ist nicht automatisch der Kurs, zu dem tatsächlich gewechselt wird.
Worauf es beim Vergleich von Angeboten ankommt
Banken, Wechselstuben und Online-Anbieter unterscheiden sich darin, wie sie ihre Leistung berechnen. Manche verlangen eine sichtbare Gebühr, andere rechnen ihre Marge in den Wechselkurs ein. Für einen fairen Vergleich sollten Sie deshalb immer vier Punkte prüfen:
- Endbetrag: Wie viele Euro kommen beim Empfänger an, beziehungsweise wie viele Franken werden insgesamt belastet? Diese Zahl ist die entscheidende.
- Wechselkurs: Welcher Kurs wird tatsächlich angewandt und wie weit liegt er vom Referenzkurs entfernt?
- Gebühren: Fallen Wechsel-, Überweisungs-, Konto- oder Empfängergebühren an? Auch Spesen einer Zwischenbank können den Endbetrag schmälern.
- Bearbeitungszeit: Wann ist das Geld beim Empfänger? Bei festen Fälligkeiten wie Miete oder Raten entscheidet das über pünktliche Zahlung.
Ein Angebot mit tiefer Gebühr kann durch einen ungünstigeren Kurs am Ende teurer sein – und umgekehrt. Wer nur eine dieser Grössen vergleicht, erhält ein unvollständiges Bild.
Monatlich, im Voraus oder in Schritten: drei Wege, Euro zu wechseln
Wer regelmässig Euro benötigt, kann den Wechsel unterschiedlich organisieren. Welche Variante passt, hängt von der Höhe der Beträge, der verfügbaren Liquidität und dem persönlichen Bedürfnis nach Planbarkeit ab.
Monatlich wechseln
Bei diesem Vorgehen wird jeden Monat genau der Betrag gewechselt, der gerade fällig ist – oft kurz nach dem Lohneingang.
- Vorteile: einfache Routine, kein gebundenes Kapital, Kursschwankungen verteilen sich über das Jahr, der Aufwand bleibt überschaubar.
- Einschränkungen: Der Frankenbetrag schwankt jeden Monat; bei Anbietern mit fixen Gebühren pro Transaktion fallen die Kosten zwölfmal im Jahr an.
Im Voraus wechseln
Hier wird ein grösserer Betrag auf einmal gewechselt, etwa der Euro-Bedarf für ein Quartal, ein Semester oder ein ganzes Jahr, und auf einem Euro-Konto bereitgehalten.
- Vorteile: Der Frankenbetrag für den gewechselten Zeitraum steht fest, das erleichtert die Budgetplanung; weniger Transaktionen bedeuten weniger Aufwand.
- Einschränkungen: Es wird viel Kapital auf einmal gebunden; entwickelt sich der Kurs danach anders als erhofft, ist der Wechsel trotzdem erfolgt. Ausserdem braucht es ein Konto, auf dem Euro gehalten werden können.
In mehreren Schritten wechseln
Beim schrittweisen Wechseln wird der Bedarf für einen längeren Zeitraum auf mehrere Termine verteilt – zum Beispiel wird der Jahresbedarf in vier Tranchen gewechselt.
- Vorteile: Das Kursrisiko verteilt sich auf mehrere Zeitpunkte, ein Teil der Planbarkeit bleibt erhalten, und nicht das ganze Kapital wird auf einmal gebunden.
- Einschränkungen: Mehr Organisationsaufwand, mehrere Transaktionen mit möglichen Gebühren, und der durchschnittliche Kurs ist im Voraus nicht bekannt.
| Kriterium | Monatlich | Im Voraus | In Schritten |
|---|---|---|---|
| Planbarkeit des CHF-Betrags | gering | hoch | mittel |
| Gebundenes Kapital | gering | hoch | mittel |
| Anzahl Transaktionen | hoch | gering | mittel |
| Organisationsaufwand | gering, aber laufend | gering, einmalig | mittel |
| Euro-Konto nötig | nicht zwingend | in der Regel ja | meist ja |
Keine der drei Varianten führt automatisch zu einem besseren Ergebnis. Sie unterscheiden sich vor allem darin, wie gleichmässig oder planbar die Kosten in Franken ausfallen und wie viel Geld zwischenzeitlich gebunden ist.
Praktische Tipps für die Organisation
- Zahlungskalender führen: Alle Euro-Fälligkeiten mit Betrag und Datum in einer Liste erfassen, inklusive jährlicher Posten.
- Puffer einplanen: Für Kursbewegungen und unerwartete Rechnungen einen Reservebetrag im Budget vorsehen.
- Bearbeitungszeit berücksichtigen: Überweisungen so früh auslösen, dass feste Termine sicher eingehalten werden.
- Euro-Konto prüfen: Wer regelmässig Euro zahlt, kann Beträge auf einem Konto in Euro sammeln und von dort überweisen.
- Angebote regelmässig vergleichen: Konditionen ändern sich. Plattformen wie Exchangemarket helfen dabei, Wechselangebote anhand von Endbetrag, Kurs, Gebühren und Dauer nebeneinanderzustellen.
- Belege aufbewahren: Gewechselte Beträge und angewandte Kurse dokumentieren – das schafft Übersicht und hilft bei der Steuererklärung, etwa bei Liegenschaften im Ausland.
Häufige Fragen zum regelmässigen Wechseln von CHF in Euro
Wann ist der beste Zeitpunkt, um Franken in Euro zu wechseln?
Das lässt sich nicht verlässlich vorhersagen. Wechselkurse hängen von vielen Faktoren ab, darunter Zinsentscheide, Konjunkturdaten und politische Ereignisse. Sinnvoller als der Versuch, den idealen Moment zu treffen, ist ein Vorgehen, das zu den eigenen Fälligkeiten und zur Liquidität passt.
Reicht es, nur die Gebühren zu vergleichen?
Nein. Ein Teil der Kosten steckt häufig im Wechselkurs selbst. Aussagekräftig ist der Endbetrag, also wie viele Euro für eine bestimmte Summe Franken tatsächlich ankommen – ergänzt um die Bearbeitungszeit.
Brauche ich für regelmässige Euro-Zahlungen ein Euro-Konto?
Nicht zwingend. Wer monatlich genau den fälligen Betrag wechselt und direkt überweist, kommt oft ohne aus. Wer im Voraus oder in Tranchen wechselt, benötigt in der Regel ein Konto, auf dem die Euro bis zur Zahlung liegen.
Fazit: Planbarkeit statt Kursspekulation
Wer in der Schweiz verdient und in Euro bezahlt, trägt ein Wechselkursrisiko, das sich direkt im Monatsbudget zeigt. Entscheidend ist, die eigenen Euro-Verpflichtungen vollständig zu kennen, einen Puffer einzuplanen und die passende Vorgehensweise zu wählen – ob monatlich, im Voraus oder in mehreren Schritten. Beim Vergleich von Angeboten zählt das Gesamtbild aus Endbetrag, Wechselkurs, Gebühren und Bearbeitungszeit. So bleibt das Budget nachvollziehbar, auch wenn sich der Kurs bewegt.